FN团队
2026-10-28 13:33:57
为什么爱彼表豪赌香港?
FN团队
2026-10-28 13:33:57
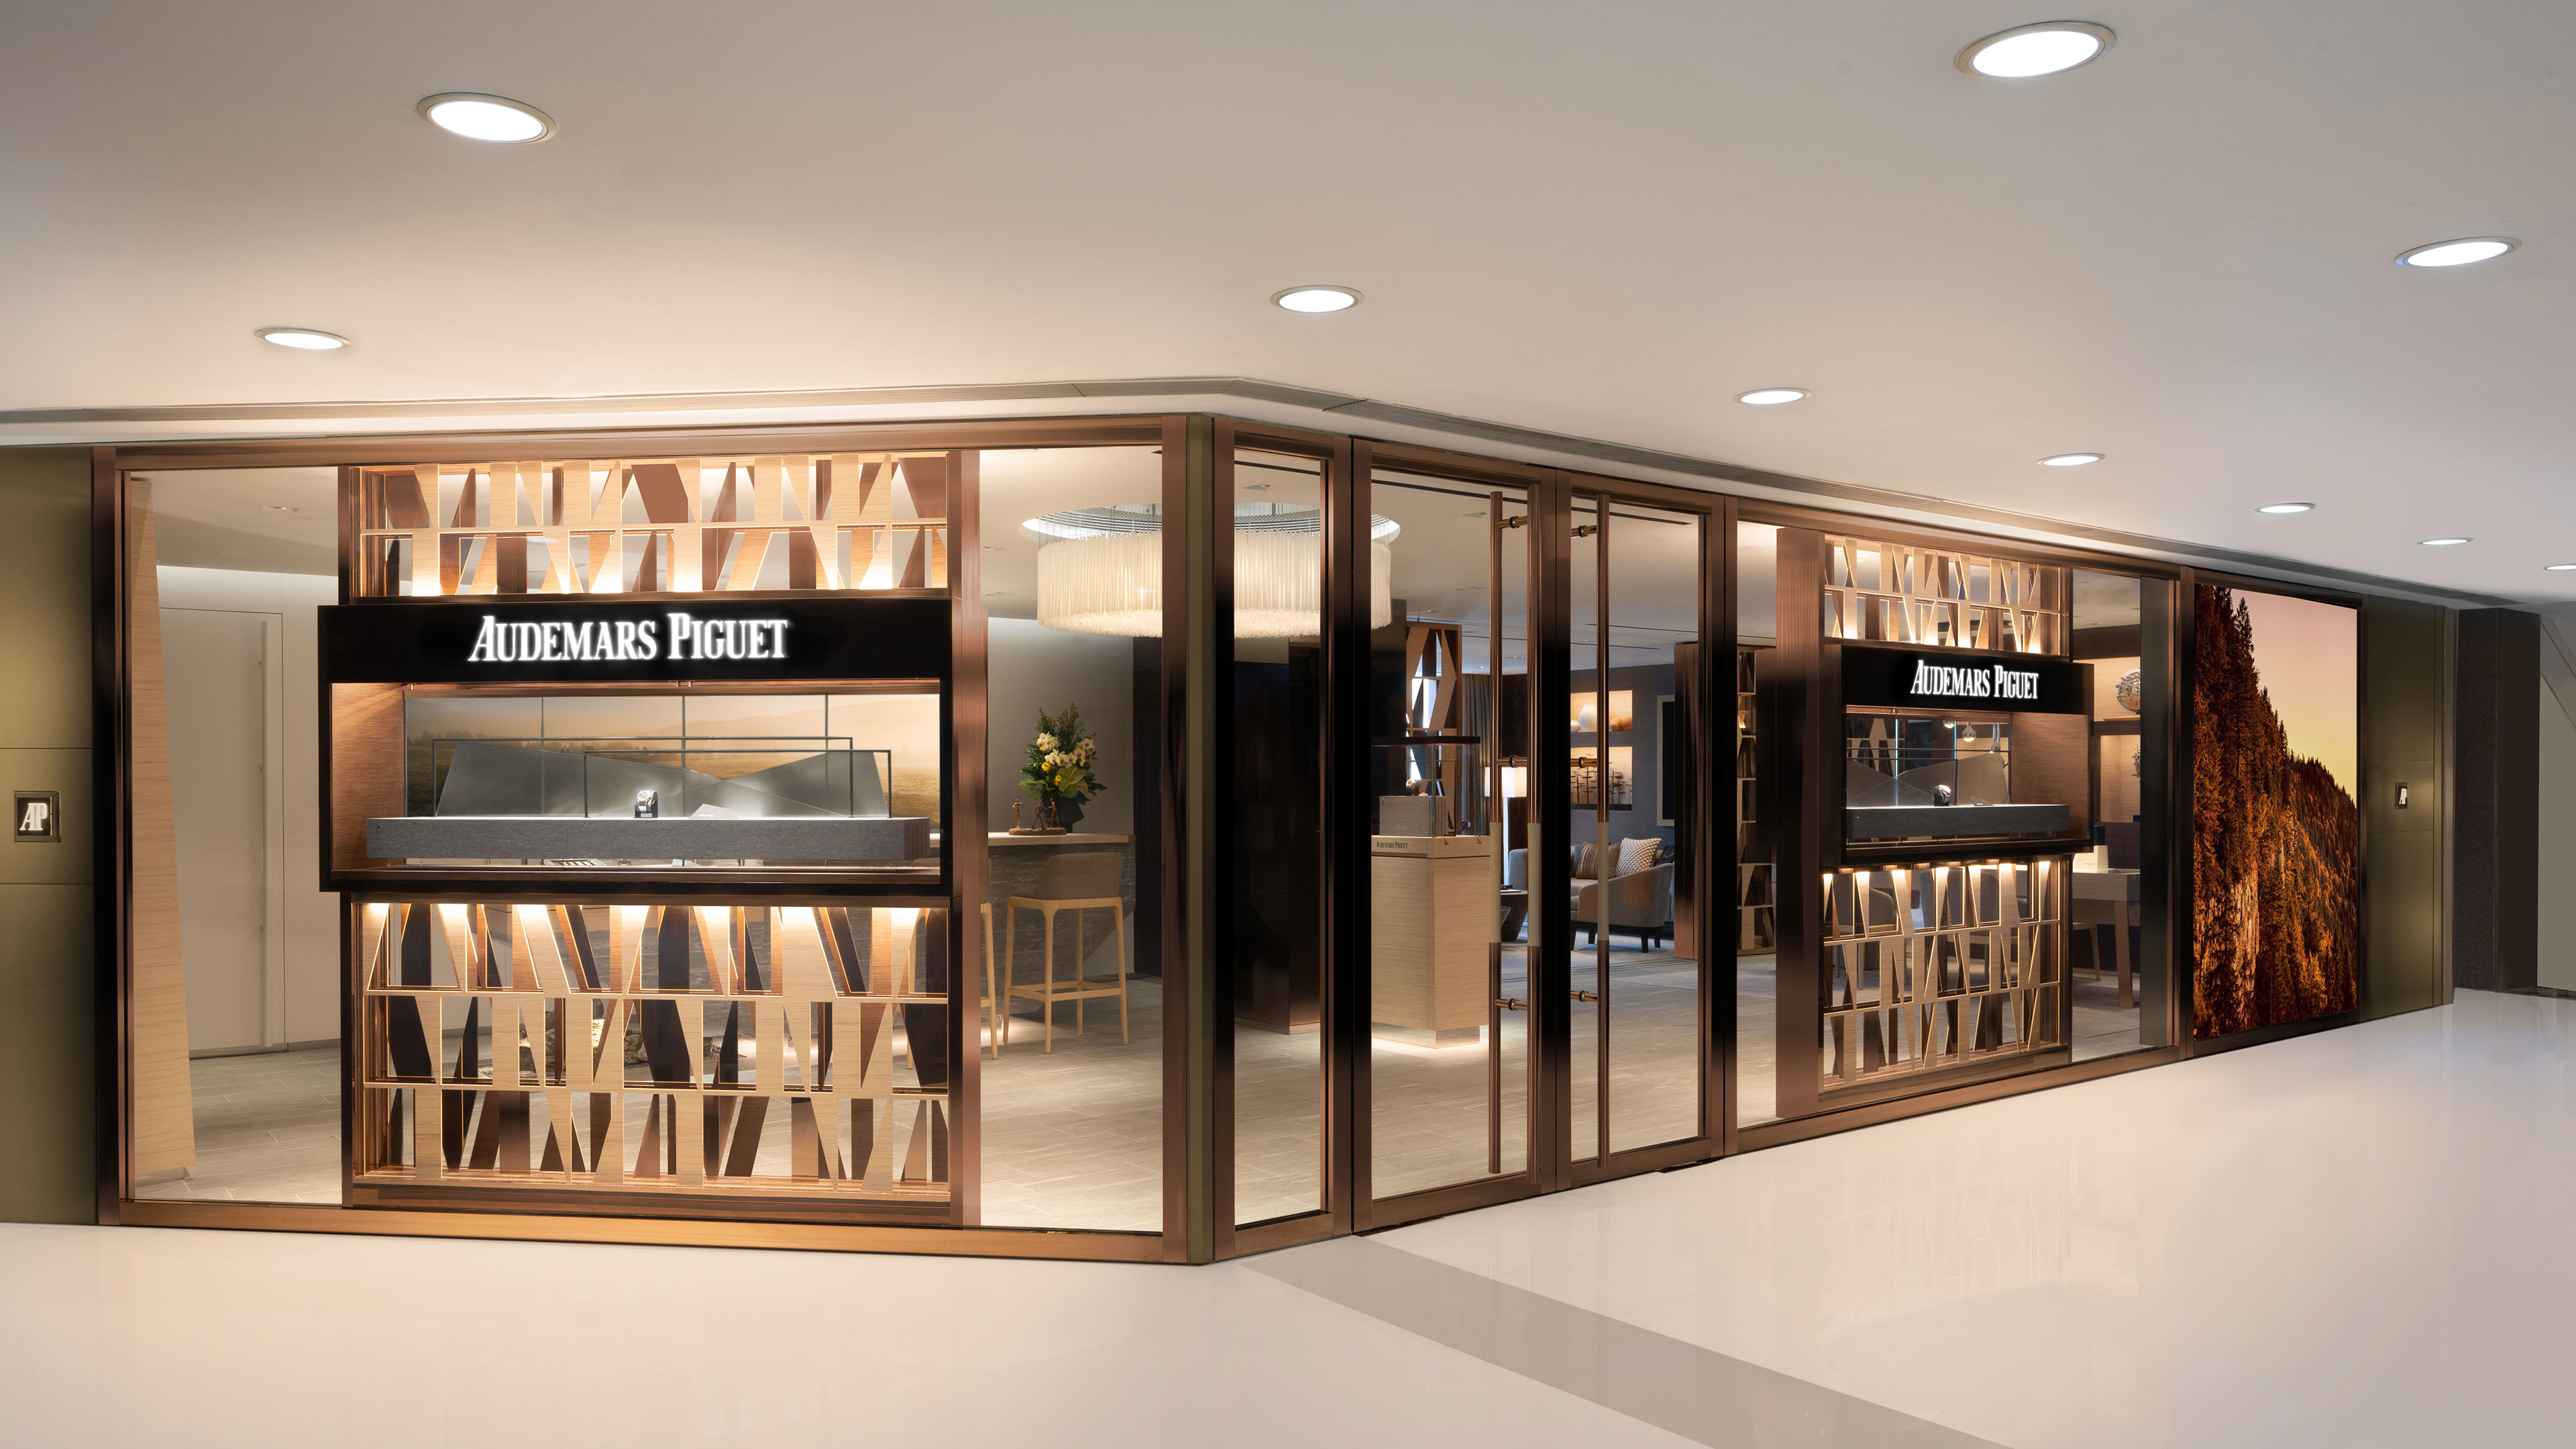
2026年10月,爱彼(Audemars Piguet)将在香港中环新世界大厦开设“亚洲最大旗舰店”——租赁面积约1.3万平方英尺,月租超过200万港元,它将接替现有租户英皇钟表珠宝,后者的租约于2027年2月到期。与此同时,爱彼还在附近的衡怡大厦再加一处约7000平方英尺空间,做成体验式零售空间“AP Lab”,据悉月租亦达到约100万港元。目的是为了展示品牌传承与稀有系列,这一业态仅限于东京、日内瓦的全球少数几处。
爱彼作为奢华钟表品牌中的后发制人者,切切实实地验证了小米汽车创始人雷军的名言:“后来者总有机会!”那么,它为什么选择当下进行这一大手笔的投资?又是为什么选择香港?背后是什么样的投资逻辑与长期主义,这值得我们细细深究。
首先得说,入场的时间选择大有讲究。当下,瑞士钟表出口刚走出连续下滑、9月重回双位数增长;香港零售总额恢复不算猛,但珠宝钟表类别跑赢大盘;中环核心街铺租金仍比疫情前低约七成,大牌却已经开始在悄悄抢铺。
爱彼作为少有的仍然由创始家族持有的独立制表商,不上市、不披露季报,保持相对的独立决策。显然,它不是在赌“香港回来了”这么一根筋的、非黑即白的投资逻辑,在我们看来,它起码有三重目的:高净值客群沉淀、抄底优质铺位、以及品牌旗下的皇家橡树体系急需线下的体验式零售空间来守住品牌价值。
爱彼的底盘

要理解押注香港的背后,先看爱彼为什么敢于重资产投入。
爱彼1875年创立于瑞士汝山谷,至今仍由Audemars与Piguet家族后裔控股,是奢华腕表圈少数未被LVMH集团、历峰集团(Richemont)、Swatch集团收编的独立品牌。不上市意味着没有季报压力,但也意味着所有扩张决策更接近家族长期主义——宁可慢,不可乱。
据摩根士丹利与Luxe Consult《2025瑞士钟表报告》估算,爱彼2025年批发收入约26亿瑞郎(约合210亿元人民币),同比约+9%,全球排名升至第三,仅次于劳力士、卡地亚;年出货量约5.5万枚,甚至低于百达翡丽预估产量。但这个数字的意义从来不在于规模多大,反而约少约珍贵——爱彼从来不靠铺货,它靠稀缺性——维持皇家橡树的等待名单与二级市场的转售溢价来吊起来卖。
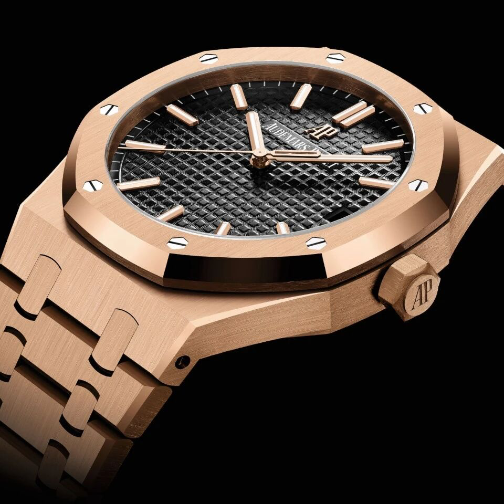
但问题也产生在这里,它高度依赖单一产品系列。行业估算其90%销售额来自皇家橡树(Royal Oak)及离岸型(Offshore)。1972年尊达设计的八角形表圈、外露六角螺丝、一体式钢链,把精钢卖出金表价,奠定了“奢华运动表”细分品类;此后Jumbo超薄、15500主力钢款、离岸型、复杂功能款构成清晰梯度。固然,优势是辨识度极高、社交属性强;风险也在这——一旦皇家橡树热度周期回落,品牌缺乏第二条增长曲线来兜底。
所以对爱彼来说,线下空间不是普通零售的用途,它反而像是皇家橡树溢价的“加油站”,肩负着多重作用,如VIP室、AP House、传承展示、稀有款预约等等,本质是把稀缺性从“买不到”升级成“品牌挚友的关系才买得到”。所以,在香港新世界大厦店设专属贵宾室,衡怡大厦做AP Lab,这个逻辑一以贯之。

外行看热闹,内行看门道。消费者在乎的是香港零售热闹了没有,但对品牌及投资者而言,他们的视角要深远得多。
据香港政府数据,2026年前八个月零售总销货价值同比涨幅约9%,珠宝钟表及名贵礼物类涨幅约23%,明显跑赢大盘。 但整体消费并不热闹——受到“香港赚钱深圳花”、“网购平替”等趋势的持续承压,核心商圈与中端商场剧烈分化。
但对爱彼而言,它不做普通游客的生意,它的客群画像很明确,锁定高净值常住客、内地高净流入、西方外籍人士回流的组合。
事实上,香港的高端消费支撑就是来自高浓度的富裕居民以及留港的西方金领阶层。 第一太平戴维斯去年四季度的报告进一步把需求拆成两极化——“传统财富”客群(50岁以上)继续买珠宝腕表硬资产,“年轻富裕”客群(18到35岁)把钱花去海外体验、赛事、运动休闲。而爱彼的客户显然落在第一类,品牌正尝试用AP Lab、音乐、艺术、酒吧等媒介把第二类年轻藏家也拉进品牌挚友的圈层中来。
更重要的是,香港从来不是单纯的本地市场,它的定位是亚太金融枢纽。今年9月,瑞士钟表对港出口同比仅+3%,对内地却跌14.2%,美国因前期关税抢运基数暴增85.7%不可持续。
香港的枢纽价值在于转口贸易、免税政策、VIP中转、内地海外配置的综合要素——它不一定反映香港人买了多少,但亚太高净值资金都在这里消费。所以,爱彼既然把亚洲最大旗舰放在中环,不需要赌香港内需是否反弹,只要中环还是作为私人银行、家族办公室、奢侈品VIP们的重要坐标,那它的生意就坚如磐石。
其一,爱彼过度依赖皇家橡树系列。90%营收依赖一个系列,意味着若运动钢表热潮退坡(如同前两年二级溢价回落),品牌营收能够调整的空间就很小。其余产品线并不能撑起第二条增长曲线。
其二,香港依赖“高净值存量”而非增量爆发。若内地对奢侈品税务、出境消费、家族资产配置政策继续收紧,那么香港作为中转枢纽的需求会慢于预期;年轻富裕客群又更爱体验消费而非买表,全新打造的零售空间“AP Lab”能接多少新客尚且存疑。
其三,租金低点签约不等于门店一定赚钱。爱彼不披露同店业绩,但新开这两家旗舰店在中环的运营成本极高,若考虑回报肯定不是靠首年销售就能企稳,必须靠长期VIP复购。尽管爱彼家族的私有化结构允许它长期主义,但也同时要求品牌不能把皇家橡树溢价消耗在过度曝光里——旗舰太大、太像流量店,反而伤到稀缺性。
爱彼开新世界大厦店,表面是瑞士腕表押注香港奢侈品需求,底层是家族在周期底部做的一笔长期投资:用低租金签下中环黄金位置,用VIP室承接亚太高净值客群,用AP Lab把皇家橡树从“爆款单品”重新拉回“制表传承”,最后则是用香港对冲美国关税与内地消费放缓。
毕竟,香港中环的核心位置供给有限,凡事都讲缘分。在止跌企稳的当下,旗舰店策略本身是中环“品牌集群”的一部分——例如路易威登(Louis Vuitton)在K11 Musea开4万平方英尺新店、Lacoste进毕打行、Alo进K11,爱彼不能缺席。毕竟,它不像上市公司那样需要季度交代,也不像集团品牌那样铺量走批发。爱彼的逻辑一直是“少生产、少打折”。
瑞士钟表工业联合会数据:2026年9月出口额22.3亿瑞郎,同比+11.7%,连续第四个月增长;前三季度累计195亿瑞郎,同比+2.7%。3000瑞郎以上高价表出口+9.9%,是拉动主力,但区域分化极不平:
• 美国+85.7%(高基数来自前期关税预期下提前备货,不可视为真实需求翻倍)
• 日本+12.3%,阿联酋-9%,英国-5.2%,法国+128.8%(疑似转口贸易),欧盟整体+15.5%;
• 中国内地-14.2%,香港+3%(不高但稳定)
这对爱彼的含义是:美国市场波动大、内地仍收缩、欧洲有分流,香港虽不是增速冠军,却是综合得分上佳的细分市场。再加上爱彼不把美国关税成本全转嫁客户、仅小幅提价, 它更需要用中环旗舰做高黏性客群缓冲周期——美国经销波动由亚太核心客补,二级市场回调由线下关系稳。
皇家橡树的二级价格在去年实际已经开始分化——钢款热门仍溢价,部分复杂款价格回调。 越是这种时候,品牌越不能只靠渠道清货,必须把客户请进VIP室来沉浸式深度体验品牌价值。爱彼的中环双店,正是反电商化运营策略的集中体现。
因此,FN中国认为,我们真正要关注的从来不是开业当天谁去剪彩,而是香港珠宝钟表零售是否继续跑赢大盘、AP Lab能否把年轻藏家转成等待名单、皇家橡树热门款在二级市场是否守住溢价。
逆周期下注,从来是冒险家的游戏。如果说巴黎秀场换人是老牌时装屋的焦虑,中环黄金铺位换手,则意味着全球顶级的奢华腕表品牌愿意急需做时间的朋友。
Copyright © 2024 FN团队版权所有,严禁转载.